
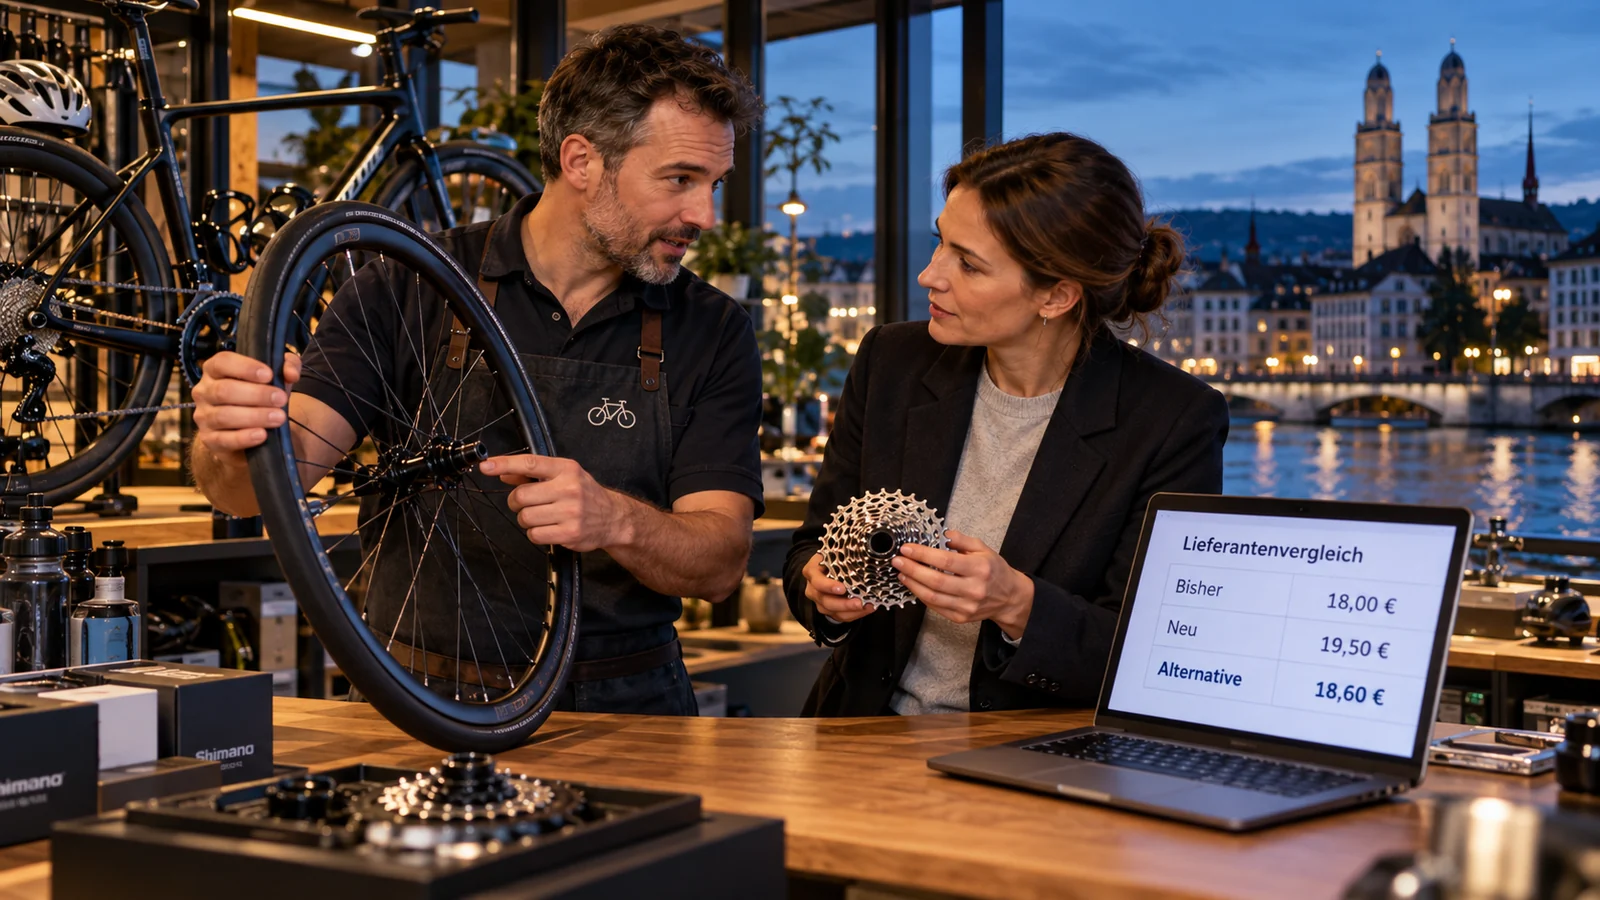
Eine angekündigte Preiserhöhung verleitet zu einer schnellen Reaktion: akzeptieren, ablehnen oder sofort einen günstigeren Lieferanten suchen. Wichtiger ist die Frage, was jede Option das Unternehmen insgesamt kostet und welche Risiken sie in den nächsten zwölf Monaten erzeugt. Der Rechnungsbetrag ist nur ein Teil der Entscheidung.
Ein niedrigeres Angebot kann durch Fracht, Bestand, Qualitätsmängel, interne Arbeit oder Unterbrechungen beim Wechsel teurer werden. Auch ein langjähriger Lieferant ist nicht automatisch die sicherste Wahl, wenn Alternativen, klare Bedingungen oder verlässliche Leistungsdaten fehlen.
Die automatische Freigabe stoppen
Fordern Sie neue Preisliste, Wirksamkeitsdatum, betroffene Positionen, Gültigkeit und weitere geänderte Bedingungen an. Ergänzen Sie die tatsächlichen Mengen der vergangenen zwölf Monate. Ein Prozentsatz reicht nicht: Benötigt werden der Jahresbetrag und die Information, welche Produkte, Kunden oder Aufträge ihn tragen.
Unterlagen vor der Entscheidung
Markieren Sie, was bereits vorbereitet ist. Ihre Antworten bleiben nur auf dieser Seite.
Fehlt eine entscheidende Zahl, kennzeichnen Sie sie als Annahme und verknüpfen die Entscheidung mit ihrer Prüfung.
Ein einfaches Gesamtkostenmodell bauen
Nutzen Sie zwölf Monate und dieselbe erwartete Menge für jede Option. Zur Einkaufssumme kommen Fracht, Mindestmengen, Bestand, Qualitätsprüfung, Mängel, Administration, Tests, Prozessänderungen und gegebenenfalls parallele Belieferung. Nicht seriös bezifferbare Risiken werden separat aufgeführt, statt ihnen eine erfundene Genauigkeit zu geben.
Drei vertretbare Optionen
Akzeptieren, verhandeln oder wechseln
| Passender Fall | Prüfen | Hauptrisiko | |
|---|---|---|---|
| Akzeptieren | Auswirkung klein, Wechsel teurer | Preiszeitraum, Service, nächste Prüfung | Schleichender Margenverlust |
| Verhandeln | Beziehung funktioniert, Vorschlag nicht | Varianten für Menge, Laufzeit, Verpackung | Ungünstige lange Bindung |
| Wechseln | Alternative gewinnt bei Gesamtkosten | Muster, Kapazität, Termine, Anlauf | Verdeckte Kosten oder Ausfall |
Verhandeln bedeutet nicht nur, einen niedrigeren Stückpreis zu verlangen. Der Käufer kann bessere Bedarfsplanung, weniger Varianten oder einen planbareren Abruf gegen Preis, Fracht oder Service anbieten. Jeder Zugeständnis braucht Wert für beide Seiten; eine lange Bindung ist keine Einsparung, wenn sie nützliche Flexibilität beseitigt.
Illustratives Beispiel: das günstigere Angebot kostet nicht am wenigsten
Ein illustratives Unternehmen kauft monatlich 1.200 Einheiten. Der Lieferant erhöht von 18,00 € auf 19,50 €. Bei 14.400 Einheiten entstehen 280.800 € Jahreskosten. Eine Alternative bietet 18,60 €, also 267.840 €, verlangt jedoch 4.800 € für Tests und Prozessanpassung; die Fracht liegt jährlich 3.600 € höher. Die Gesamtkosten im ersten Jahr betragen 276.240 €.
Der Abstand zum neuen Preis des bisherigen Lieferanten beträgt 4.560 €, nicht 12.960 € nach Stückpreis. Verhandelt der bisherige Anbieter 19,10 €, kostet der Jahresbezug ohne Wechsel 275.040 €—1.200 € weniger als die Alternative. Die Rechnung ist rein illustrativ; jedes Unternehmen braucht eigene Mengen, Bedingungen und Risiken.
Sieben Schritte zur Entscheidung
- Umfang und Wirksamkeitsdatum der Erhöhung bestätigen.
- Jahreswirkung mit tatsächlichen Mengen berechnen.
- Fracht, Bestand, Qualität und Wechselkosten ergänzen.
- Kritische Positionen und Ausfallfolgen markieren.
- Mindestens eine vergleichbare Alternative prüfen.
- Mit Ziel, Untergrenze und fairen Tauschoptionen verhandeln.
- Entscheidung, Annahmen, Aufgaben und Prüftermin dokumentieren.
Nach der Entscheidung die Realität messen
Bei Akzeptanz oder Verhandlung legen Sie den nächsten Preis- und Leistungstermin fest. Beim Wechsel definieren Sie Testauftrag, Qualitätskriterien, sicheren Parallelbetrieb und einen Abbruchpunkt. Nach drei Monaten vergleichen Sie Plan und Ist bei Mengen, Fracht, Mängeln, internem Aufwand und Liquidität.
Eine gute Entscheidung bedeutet nicht immer den niedrigsten Stückpreis. Sie bedeutet, dass das Unternehmen die Gesamtkosten kennt, Risiken bewusst übernimmt und seine Wahl erklären kann. Das schützt Marge und Betriebskontinuität. Die Analyse ist eine Managementgrundlage und keine lokale Rechts-, Steuer- oder Buchhaltungsleistung.
Bringen wir diese Ideen in Ihr Unternehmen.
Beschreiben Sie uns Ihre Situation. Gemeinsam wählen wir einen sinnvollen ersten Schritt und vereinbaren den Umfang der Zusammenarbeit.